2026년 7월 1일 금융위원회 실손보험정보에서 50세 5세대 기본형 질병급여 기준 보험료를 맞춰 보니, KB손보 여성은 대면 15,146원·다이렉트 14,426원, 현대해상 여성은 14,253원·13,582원이었습니다. 두 예시는 다이렉트가 약 4.7% 낮았지만, 이는 공시 기준 보험료이므로 실제 월보험료는 성별·보험나이·담보 조합·할인·인수 결과에 따라 달라집니다.
간단 요약
- 같은 회사도 대면·다이렉트 상품의 기준 보험료가 다를 수 있습니다.
- API 예시는 50세·5세대·기본형 질병급여·2026년 7월 1일을 맞춘 비교입니다.
- 보험료만 보지 말고 가입 담보, 청약 경로, 갱신 조건을 함께 확인해야 합니다.
- 최종 판단은 보험다모아와 보험사 공식 견적을 같은 날 대조하세요.
1. 50세 다이렉트 실손보험료는 대면 가입보다 얼마나 낮았나?
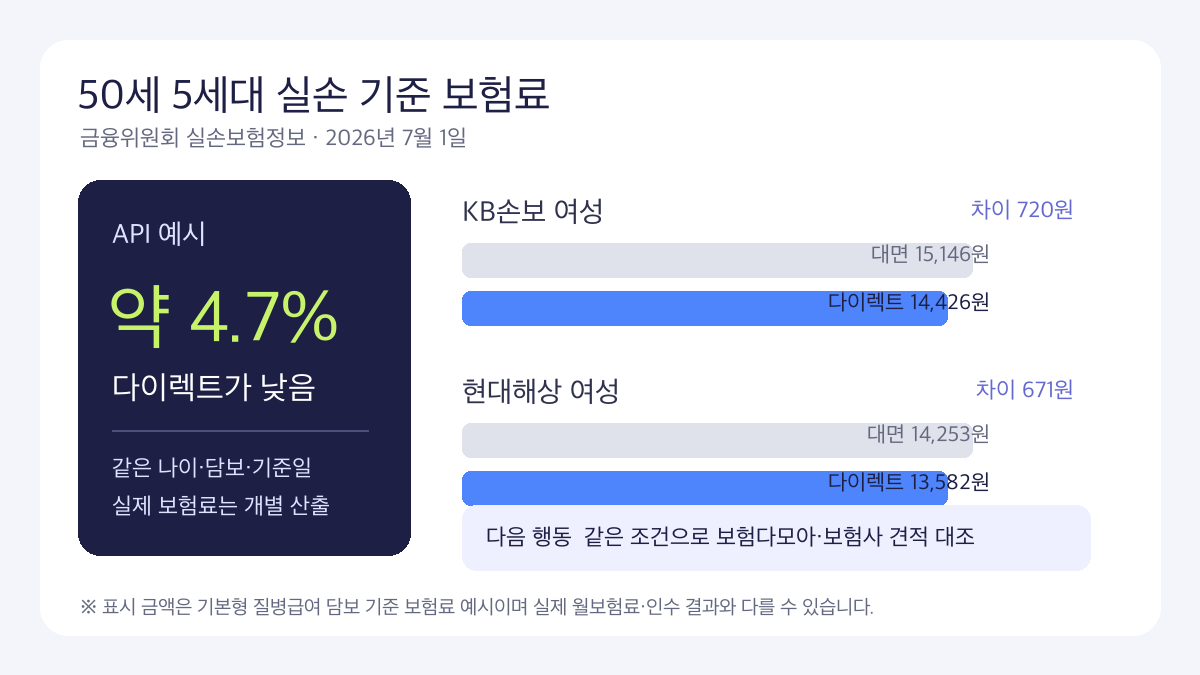
이번 비교는 회사·나이·세대·담보·기준일을 같게 맞췄습니다. 여성 기본형 질병급여에서 KB손보는 720원, 현대해상은 671원 낮았고, 남성도 각각 565원과 556원 낮았습니다.
적용 범위
이 표는 기본형 질병급여 한 담보의 공시 예시입니다. 특약1·특약2 등을 더한 총보험료나 개인별 최종 견적표로 해석하면 안 됩니다.
2. 다이렉트 실손보험료가 약 4.7% 낮은 이유는 무엇인가?
같은 회사라도 판매 채널이 다른 별도 상품은 보험료가 달라질 수 있습니다. 현대해상 다이렉트는 자사 오프라인 대비 저렴하다고 공식 안내하며, 2026년 7월 API의 기본형 담보 비교도 약 4.7% 차이를 보였습니다.
다만 ‘다이렉트는 언제나 정확히 4.7% 싸다’는 뜻은 아닙니다. 상품·가입 시점·담보·한시 할인 적용 여부가 다르면 차이가 바뀌므로 같은 조건의 당일 견적을 다시 받아야 합니다.
3. 같은 50세인데 성별과 담보별 기준 보험료가 왜 다른가?
금융위원회 API는 실손 유형, 담보, 연령, 남성·여성 기준 보험료, 상품명과 회사를 구분합니다. 그래서 질병급여와 상해급여, 특약1과 특약2를 섞어 비교하면 숫자가 달라지는 것이 정상입니다.
솔직히 숫자만 나란히 보면 싼 상품이 바로 답처럼 보입니다. 하지만 질병급여 한 줄과 여러 특약을 합친 총액은 비교 대상이 아니므로, 견적서의 담보명이 같은지 먼저 표시해 두는 편이 안전합니다.
4. 내 실제 다이렉트 실손보험료는 어떤 4단계로 비교하나?
내 경우 판단 순서: A/B 비교표를 만드는 4단계
-
✓
보험나이와 성별을 동일하게 입력합니다. -
✓
5세대 기본형·특약1·특약2 등 담보 조합을 맞춥니다. -
✓
보험다모아 공시와 보험사 다이렉트 견적을 같은 날 저장합니다. -
✓
상품설명서의 갱신·재가입·면책 조건까지 읽고 결정합니다.
금융위원회 자료에 따르면 5세대 실손은 급여와 중증 비급여 중심으로 재편됐습니다. 50세 다이렉트 실손보험료 차이가 작아 보여도 비급여 이용 성향과 필요한 특약이 다르면 체감 비용은 달라질 수 있습니다. 비교표에는 월보험료 옆에 담보명과 갱신 주기를 함께 적어 두세요.
5. 가입 후 갱신 보험료도 지금 금액 그대로인가?
그대로라고 볼 수 없습니다. KB손보 공식 상품안내는 실손이 1년 단위로 갱신되며 연령 증가, 의료수가와 위험률 변동, 할인·할증 요율 등에 따라 보험료가 바뀔 수 있다고 안내합니다.
따라서 첫해 월보험료만으로 장기 유불리를 확정하지 마세요. 갱신 안내문이 오면 전년 보험료, 변경 사유, 비급여 할인·할증, 현재 담보를 한 줄씩 대조하는 것이 다음 행동입니다.
🌐 공식 사이트 바로가기
✅ 결론
50세 다이렉트 실손보험료는 이번 공식 API 예시에서 대면 상품보다 약 4.7% 낮았습니다. 하지만 기준 보험료 한 담보의 비교이므로, 보험나이·성별·담보 조합을 맞춘 당일 총견적과 갱신 조건을 함께 보고 결정하세요.
FAQ — 자주 묻는 질문
Q1. 50세 다이렉트 실손보험료는 무조건 대면보다 싼가요?
이번 2026년 7월 API의 KB손보·현대해상 기본형 담보 예시는 낮았습니다. 그러나 모든 회사·상품·할인 조건에 같은 비율을 적용할 수 없으므로 당일 공식 견적을 확인해야 합니다.
Q2. 표의 금액을 더하면 실제 월보험료가 되나요?
아닙니다. 본문 표는 기본형 질병급여 담보만 비교한 값입니다. 선택한 기본형과 특약 조합의 최종 청약 견적을 기준으로 판단하세요.
Q3. 다이렉트 가입이면 보장이 줄어드나요?
판매 채널만으로 보장을 단정할 수 없습니다. 상품명과 담보 구성이 같은지 약관·상품설명서에서 확인해야 하며, 다른 상품이면 보장도 별도로 비교해야 합니다.
Q4. 어디서 회사별 실손보험료를 비교하나요?
생명보험협회·손해보험협회가 운영하는 보험다모아의 실손보험 비교와 각 보험사 공식 견적을 같은 조건으로 대조하세요.
※ 2026년 8월 10일 작성. 금융위원회 실손보험정보 API(기준일 2026년 7월 1일), 금융위원회 5세대 실손보험 출시 자료, KB손해보험·현대해상 공식 상품안내를 바탕으로 한 일반 정보입니다. 실제 보험료·가입 가능 여부·보장 결과는 보험나이, 건강상태, 담보와 특약, 할인·할증, 회사 심사 및 가입 당시 약관에 따라 달라지며 최종 결정은 보험회사가 합니다.
자료출처: 금융위원회_실손보험정보(손해보험협회 제공, 2026년 7월 1일 기준), 금융위원회 5세대 실손보험 출시 자료, KB손해보험 실손 상품안내, 현대해상 다이렉트 실손 상품안내.