같은 건물 손해를 보장하는 화재보험이 여러 개여도 실제 손해를 넘겨 반복 지급받는 구조는 아닙니다. 보험사들은 계약과 손해액에 따라 분담하고, 가해자에 대한 구상은 별도로 계산합니다.
간단 요약
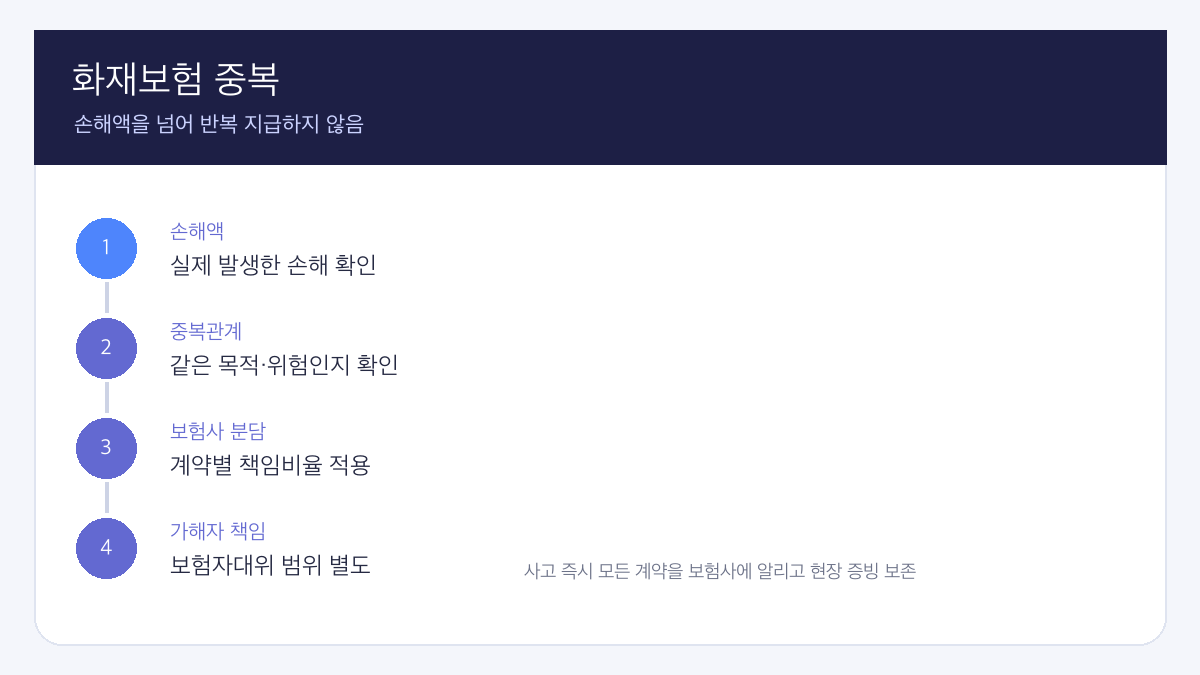
- 먼저 실제 화재손해액과 보장대상을 확정합니다.
- 각 계약이 중복보험 관계인지 확인합니다.
- 보험사별 책임비율에 따라 지급액을 나눌 수 있습니다.
- 가해자·책임보험에 대한 대위 범위는 별도 문제입니다.
놓치면 아까운 다른 글
같은 사이트의 관련 글치아보험 임플란트 보장 제외 5가지, 가입 전 약관 읽는 순서 2026내 상황과 이어지는 조건을 함께 비교
같은 사이트의 관련 글60세 5세대 실손보험료, 특약2 포함 월 3만원대내 상황과 이어지는 조건을 함께 비교
1. 화재보험 두 개면 두 번 받나요?
보험이 두 개라는 사실만으로 손해액의 두 배를 받는 것은 아닙니다. 같은 목적물과 위험을 보장하는지, 각 계약의 보험금액과 약관을 확인해야 합니다.
2. 보험사 분담은 누가 계산하나요?
중복보험이면 보험사들이 각 책임비율에 따라 분담할 수 있습니다. 가입자가 임의로 비율을 정하지 말고 모든 계약을 사고접수 때 알리세요.
3. 임차인 과실이 있으면 어떻게 되나요?
2026년 대법원 판결은 보험자대위 청구 범위에서 중복보험 분담과 가해자 책임비율을 구분했습니다. 이는 개인 사고의 지급액을 그대로 확정해 주는 계산식은 아닙니다.
내 경우 판단 순서: 현장 보존 → 모든 계약 사고접수 → 손해액 확정 → 보험사 분담·대위 결과 확인.
4. 사고 직후 무엇을 남겨야 하나요?
현장 사진, 소방서류, 수리견적, 소유·임대차 자료를 보존하고 모든 보험사에 같은 사실을 알립니다. 손해 확대를 막기 위한 긴급조치는 하되 훼손상태를 먼저 기록하세요.
🌐 공식 사이트 바로가기
✅ 결론
화재보험 중복가입 분담은 보험 개수보다 실제 손해와 계약별 책임이 기준입니다. 사고 직후 증빙을 보존하고 모든 보험사에 동시에 알리세요.
FAQ — 자주 묻는 질문
Q1. 화재보험 두 개면 손해액의 두 배를 받나요?
아닙니다. 실제 손해액을 넘지 않는 범위에서 계약별 책임을 나눌 수 있습니다.
Q2. 한 보험사에만 접수해도 되나요?
중복계약이 있다면 모든 보험사에 알리는 것이 안전합니다. 접수와 분담 절차는 각 보험사의 안내를 따르세요.
※ 2026년 8월 13일 대법원 2026년 5월 14일 중요판결과 보험 약관 일반원칙을 기준으로 작성했습니다. 실제 보상과 구상 범위는 계약·손해사정·책임관계에 따라 달라집니다.