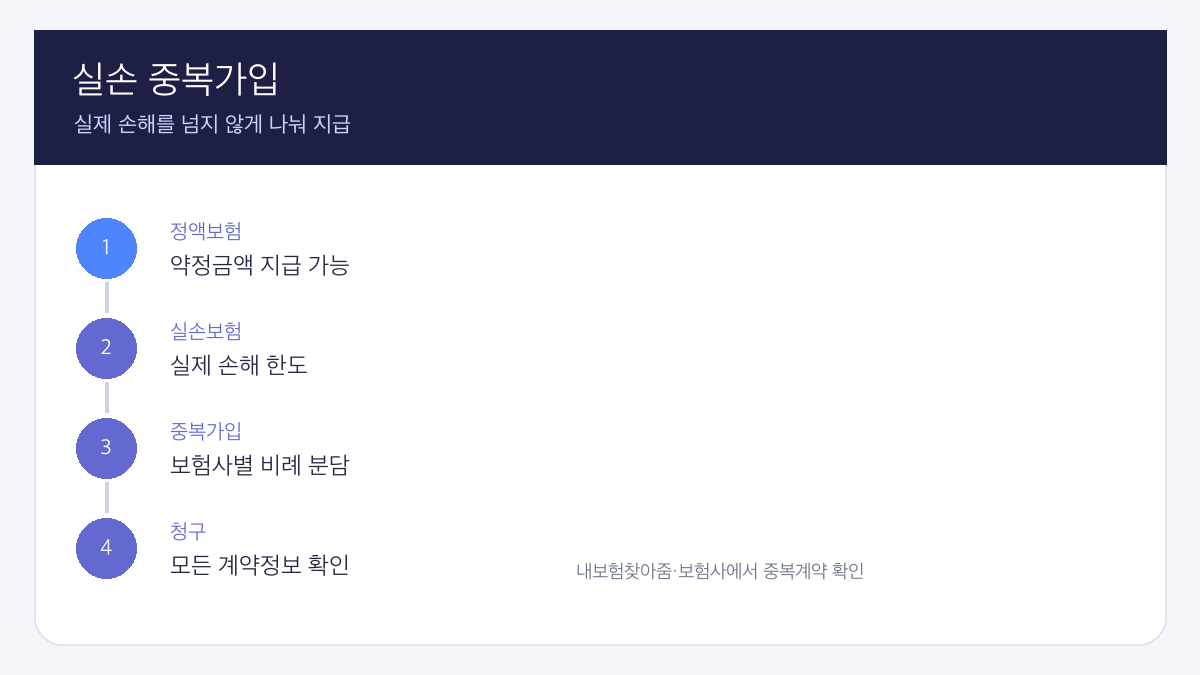
실손보험 2개에 가입해도 실제로 부담한 의료비를 넘어 두 배로 받는 구조는 아닙니다. 보장대상이 겹치면 각 보험사가 약관에 따라 비례보상합니다.
간단 요약
- 실손보험은 실제 손해를 보상하는 계약입니다.
- 중복가입이면 보험사별 책임액을 나눠 지급할 수 있습니다.
- 진단비 같은 정액보험과 지급방식이 다릅니다.
- 청구 전 가입 계약과 보장기간을 모두 확인합니다.
놓치면 아까운 다른 글
같은 사이트의 관련 글치아보험 임플란트 보장 제외 5가지, 가입 전 약관 읽는 순서 2026내 상황과 이어지는 조건을 함께 비교
같은 사이트의 관련 글60세 5세대 실손보험료, 특약2 포함 월 3만원대내 상황과 이어지는 조건을 함께 비교
1. 실손보험을 두 개 들면 두 배 받나요?
실손보험은 치료비 영수증에 적힌 금액을 무조건 전액 지급하는 상품도, 계약 수만큼 반복 지급하는 상품도 아닙니다. 자기부담금과 보장 제외항목을 먼저 적용합니다.
2. 비례보상은 어떻게 계산하나요?
여러 실손계약의 보장이 겹치면 보험사들이 각 계약의 보상책임에 따라 나눠 지급할 수 있습니다. 실제 계산은 가입시기와 약관이 달라 보험사 확인이 필요합니다.
3. 정액보험과 무엇이 다른가요?
암진단비·수술비처럼 약정한 금액을 지급하는 정액담보는 실손담보와 구조가 다릅니다. 상품 이름보다 해당 담보가 정액인지 실손인지 확인하세요.
내 경우 판단 순서: 계약 목록 확인 → 담보 유형 구분 → 자기부담·면책 확인 → 보험사 비례보상 결과 대조.
4. 중복계약은 어디서 확인하나요?
내보험찾아줌과 보험증권으로 가입계약을 확인하고, 같은 영수증을 청구할 때는 보험사 안내에 따라 접수합니다. 중복가입 해지 여부는 보장공백과 갱신조건을 검토한 뒤 결정해야 합니다.
🌐 공식 사이트 바로가기
✅ 결론
실손보험 중복가입 비례보상은 계약 두 개가 보험금 두 배를 뜻하지 않는다는 점이 핵심입니다. 해지 전에는 보장공백과 새 계약 조건을 반드시 확인하세요.
FAQ — 자주 묻는 질문
Q1. 실손보험 두 개면 보험금도 두 배인가요?
아닙니다. 실제 손해를 넘지 않는 범위에서 보험사들이 약관에 따라 나눠 지급할 수 있습니다.
Q2. 중복 실손 하나를 바로 해지해도 되나요?
보장기간, 갱신조건과 공백 위험을 먼저 확인해야 합니다. 보험사 또는 금융감독원 상담을 거쳐 결정하세요.
※ 2026년 8월 13일 금융감독원 및 보험협회 소비자 안내를 기준으로 작성했습니다. 실제 보험금은 가입시기·약관·자기부담금·심사결과에 따라 달라집니다.